ÚLTIMAS
-
PEDIDO DE TUTELA: Justiça suspende empresas investigadas por manejo irregular de resíduos perigoso
-
Publicação Legal: ASSEMBLEIA EXTRAORDINÁRIA: Organização da Família Indígena Kaibu Kaxarari - OFIKK
-
CARGOS FEDERAIS: Os petistas rondonienses terão a primazia para a nomeação de cargos federais
-
VÍDEO: Óleo na pista provoca acidente com motociclista no viaduto
-
ATUAÇÃO SUSPEITA: PF vai afastar delegados de investigação do Banco Master
-
PROCURA-SE: Gato desaparece no Três Marias em PVH
-
VENDA: Vendo um sonho de 10 anos, local lindo e produtivo
-
URGENTE: Influenciadora é condenada a quase 10 anos por tortura
-
ESPETÁCULO TEATRAL: ‘Mercúrio’ revisita histórias do garimpo e o imaginário amazônico em Rondônia
-
ATENÇÃO: CPT alerta que desmonte ambiental prejudica agricultura familiar em RO


OPINIÃO: Por que Marcos Rogério não deve aumentar o ICMS? - Por Daniel Pereira
 Siga a gente no Google News
Receba todas as notícias gratuitamente no WhatsApp do Rondoniaovivo.com.


Eleito para governar Rondônia no quadriênio 2027-2030, o novo governador Marcos Rogério já se vê diante do seu primeiro teste político-fiscal. O dilema envolve a tributação dos combustíveis, impulsionada pelas diretrizes da Lei Complementar nº 192/2022, legislação que permitiu aos governos estaduais o reajuste das alíquotas de ICMS incidentes sobre a cadeia de combustíveis, sem precisar de aprovação pelo poder legislativo local, o que poderá ser feito em fevereiro de 2027, ao alvedrio discricionário do governador de plantão.
A decisão colocará à prova a coerência do futuro gestor: Rogério manterá o discurso de campanha — focado na eficiência da gestão pública e na crítica ao excesso de carga tributária cobrada do cidadão — ou sucumbirá ao pragmatismo da arrecadação facilitada?
Para além da retórica política, impõe-se uma questão técnica fundamental: Rondônia necessita elevar impostos para custear a máquina pública e atender às demandas da população? Via de regra, aumentos tributários extraordinários justificam-se apenas em situações de exceção — como guerras, calamidades públicas ou grave instabilidade política, cenários totalmente alheios à realidade atual.
Histórico fiscal e as oscilações da alíquota em Rondônia, nos últimos 30 anos.
A trajetória recente da tributação estadual ajuda a dimensionar o debate. Até o final de 2015, a alíquota modal do ICMS no estado mantinha-se em 17%, fundamentada na Lei nº 688/1996 (art. 27, I, "c"). A virada ocorreu com a aprovação da Lei nº 3.699, de 22 de dezembro de 2015, que elevou o imposto para 17,5% — uma alta de 0,5 ponto percentual, o que representou uma elevação real de 2,94% na carga praticada até então. À época, o reajuste justificou-se pela severa crise econômica e pela retração orçamentária entre 2015 e 2016.
Em 2022, o tema voltou ao debate sob forte apelo eleitoral, resultando na desoneração temporária promovida pela gestão de Marcos Rocha. O benefício, contudo, trazia prazo de validade expresso: 31 de dezembro de 2022.
Passado o pleito, a tributação retornou aos patamares anteriores, abrindo caminho para novas investidas fiscais.
Em 2023, o Poder Executivo enviou à Assembleia Legislativa uma proposta de majoração substancial da alíquota modal de 17,5% para 21%, a qual foi aprovada em ...( Lei....).
Após intensa pressão de entidades empresariais e da sociedade civil, o percentual final acabou fixado em 19,5% (Lei nº 5.634/2023). Apesar do recuo parcial, o impacto representou um aumento expressivo de 11,43% sobre o custo do tributo, ser estar presente algum critério de excepcionalidade, salvo se a reeleição de Marcos Rocha se enquadrar nessa categoria.
O impacto no setor produtivo e no agronegócio
Com a consolidação do ICMS monofásico em âmbito nacional, as novas revisões autorizadas preveem altas expressivas em valores fixos por unidade: aumento de R$ 0,27 por litro na gasolina e no etanol anidro, R$ 0,24 por litro no diesel e no biodiesel, e R$ 0,13 por quilo no gás de cozinha (GLP).
Ao traduzir os índices para a economia real, a pressão sobre os custos de produção e transporte em Rondônia torna-se evidente:
• Transporte rodoviário de cargas/quatro pontos extremos do Estado:
1. O percurso de ida e volta entre Cabixi e Porto Velho abrange cerca de 1.614 quilômetros. Considerando o consumo médio de um litro de diesel por quilômetro em uma composição pesada, a majoração impõe um custo adicional de R$ 387,36 por viagem.
2. Ida e volta entre Costa Marques e Porto Velho, trecho aproximado de 714 km, custo extra de R$ 342,00;
3. Machadinho e Porto Velho, trecho de 600 km, custo extra de R$ 144,00;
4. Por fim, Guajará-Mirim a Porto Velho, com distancia de 656 km, alterado em R$ 157,44.
Cabe registrar que a campanha do governador eleito e de seus aliados — com destaque para os senadores Fernando Máximo e Bruno Scheid, além dos deputados federais Lúcio Mosquini, Cel. Chrisóstomo e Sofia Andrade — teve como principal plataforma a denúncia contra o impacto econômico das elevadas tarifas de pedágio na BR-364, às quais agora se somará o novo reajuste tributário, caso concedido.
Os números evidenciam que o encargo recai diretamente sobre o setor produtivo e o agronegócio — pilar econômico do estado e um dos segmentos de maior apoio eleitoral prestado ao governador eleito e seus aliados.
A hora da verdade sobre aumentos tributários.
O debate político recente tem sido marcado por duras críticas ao governo federal (Presidente Lula) sob a alegação de um suposto excessos de impostos — uma narrativa frequentemente explorada pela base aliada ao PL como vitrine de campanha. A ironia é que a alta efetiva de impostos sentida pela maioria dos cidadãos, sobretudo em Rondônia, ocorreu na esfera local: no aumento de tributos municipais como IPTU e ISS, sob gestões alinhadas à direita, e no forte reajuste do ICMS em 2023, promovido pelo governador bolsonarista Marcos Rocha.
Enquanto o peso fiscal aumentava na ponta estaduais e municipais, a união sancionava a ampliação da isenção do Imposto de Renda para quem ganha até R$ 5.000,00, acompanhada da redução de alíquotas para salários de até R$ 7.350,00.
O desafio do novo governo
Marcos Rogério chega ao Palácio Rio Madeira com o desafio de escolher seu legado. Sua gestão poderá ser lembrada pelo pioneirismo e pela coragem política se orientar a equipe econômica e de planejamento a desenhar cortes de despesas que permitam reverter as desproporcionais altas do ICMS aprovadas por Marcos Rocha. Por outro giro, se preferir a comodidade da arrecadação fácil, restará provado que as promessas de menos impostos e mais eficiência não passavam de um mero mantra eleitoral, o que poderá custar caro em 2023.
Com a palavra, o governador eleito.
*DANIEL PEREIRA. Professor, advogado e ex-governador de Rondônia (2018).
Acesse sua conta do Rondoniaovivo.com e faça seu comentário
MAIS COLUNAS

Por Editoria
CLASSIFICADOS veja mais
EMPREGOS
-

Recepcionista
-
Ajudante
-
Agente Vendas
-
Professor(a) Inglês
-

Auxiliar adm/financeiro
-

Estagiário de Engenharia
PUBLICAÇÕES LEGAIS
-
Publicação Legal
-
Publicação Legal
-
Publicação Legal
-
Publicação Legal
DESTAQUES EMPRESARIAIS
-
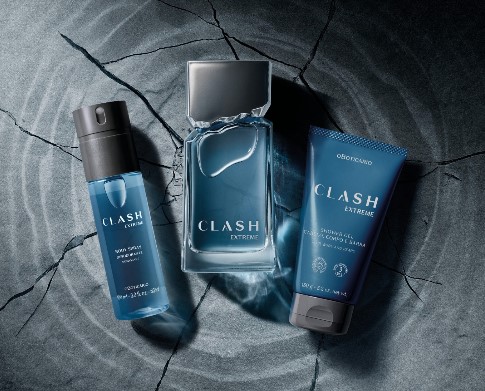
A FORÇA MÁXIMA DO FRESCOR
O Boticário apresenta Clash Extreme, com blend aromático mais concentrado
EVENTOS
-

08/08/2026
-
18/07/2026
-
04/07/2026

© 2005 - 2026, Rondoniaovivo.com. Todos os direitos reservados - CNPJ: 08.742.048/0001-87