ÚLTIMAS
-
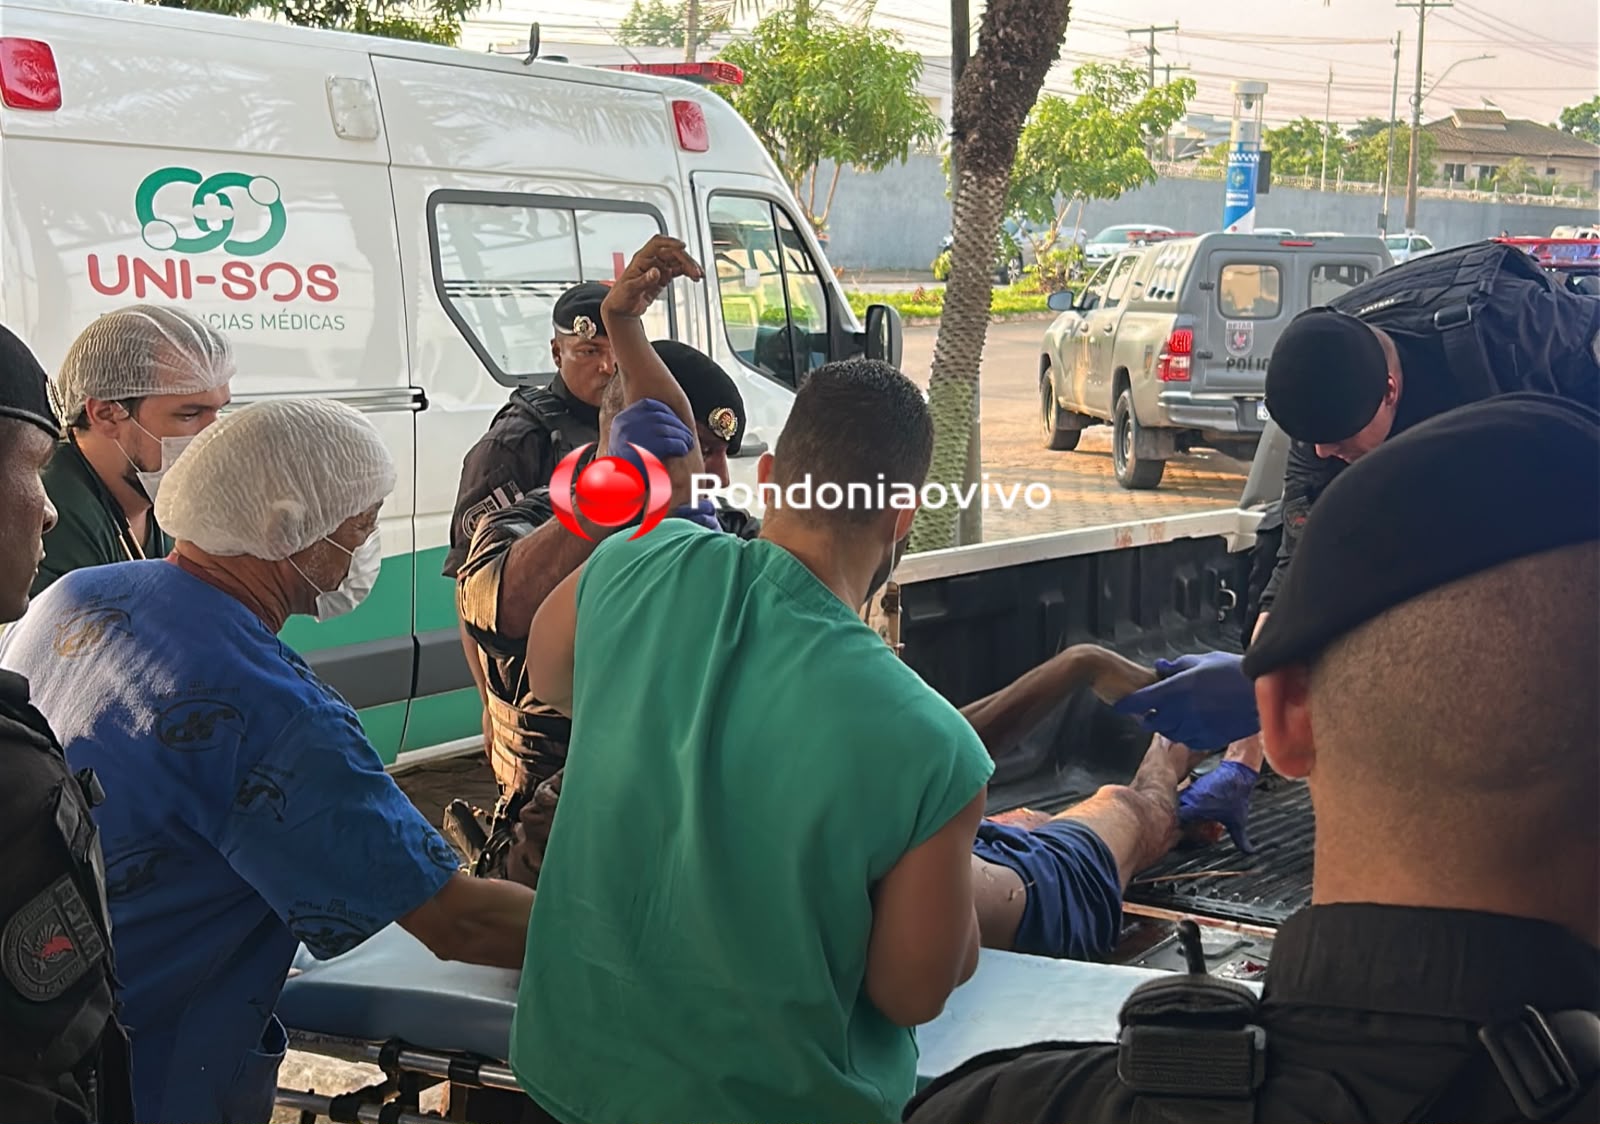
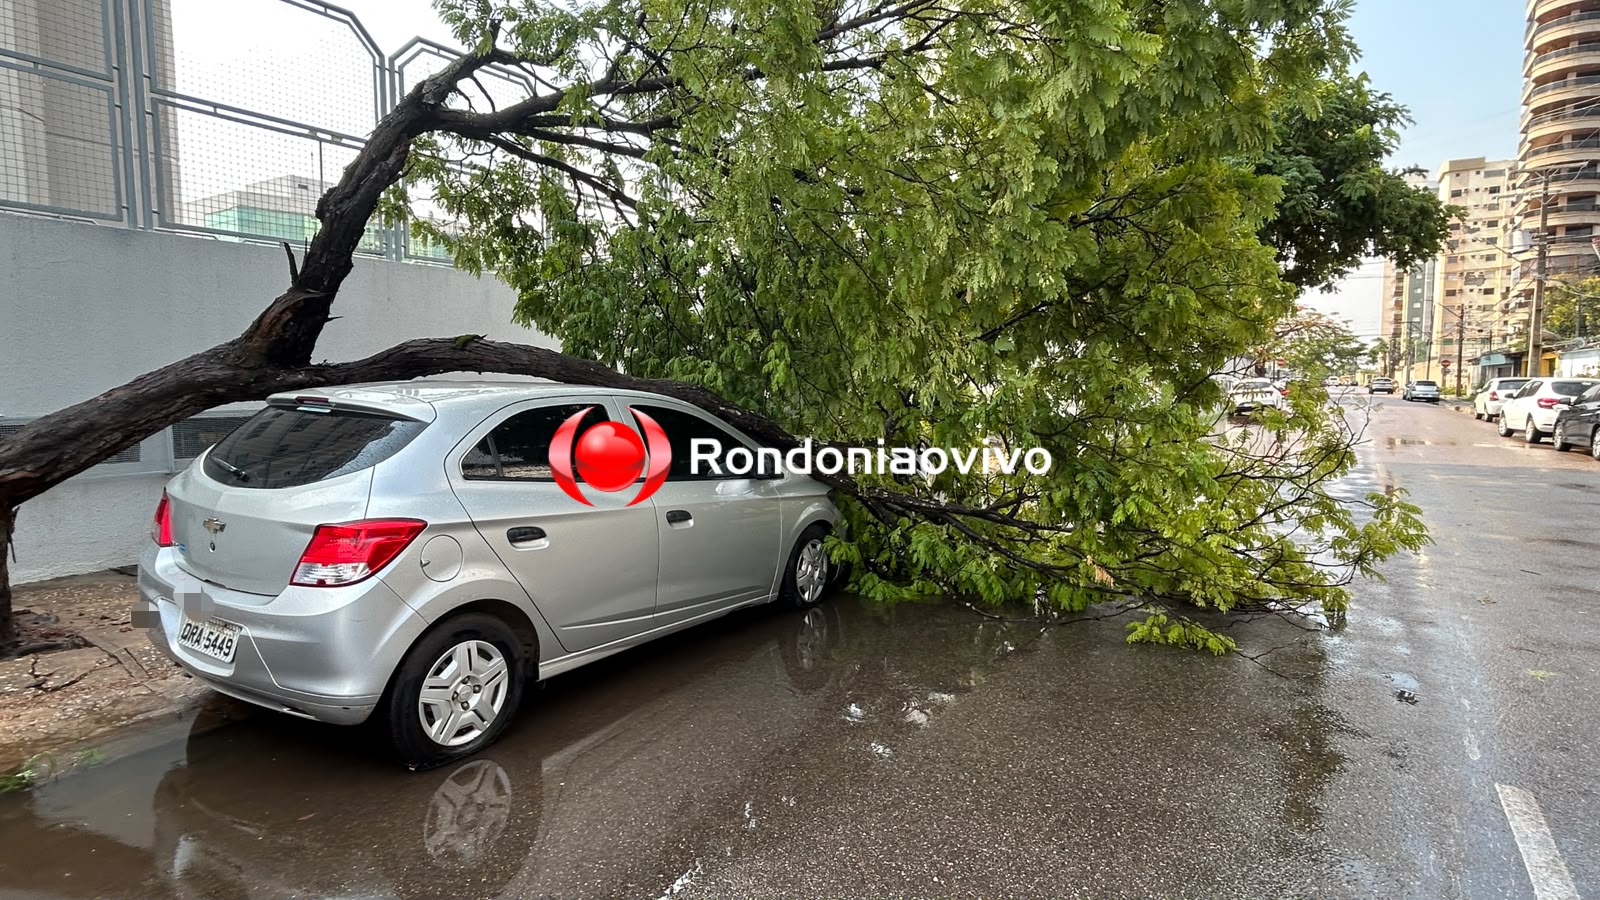
URGENTE: Mais dois criminosos são baleados em troca tiros com a PM
-
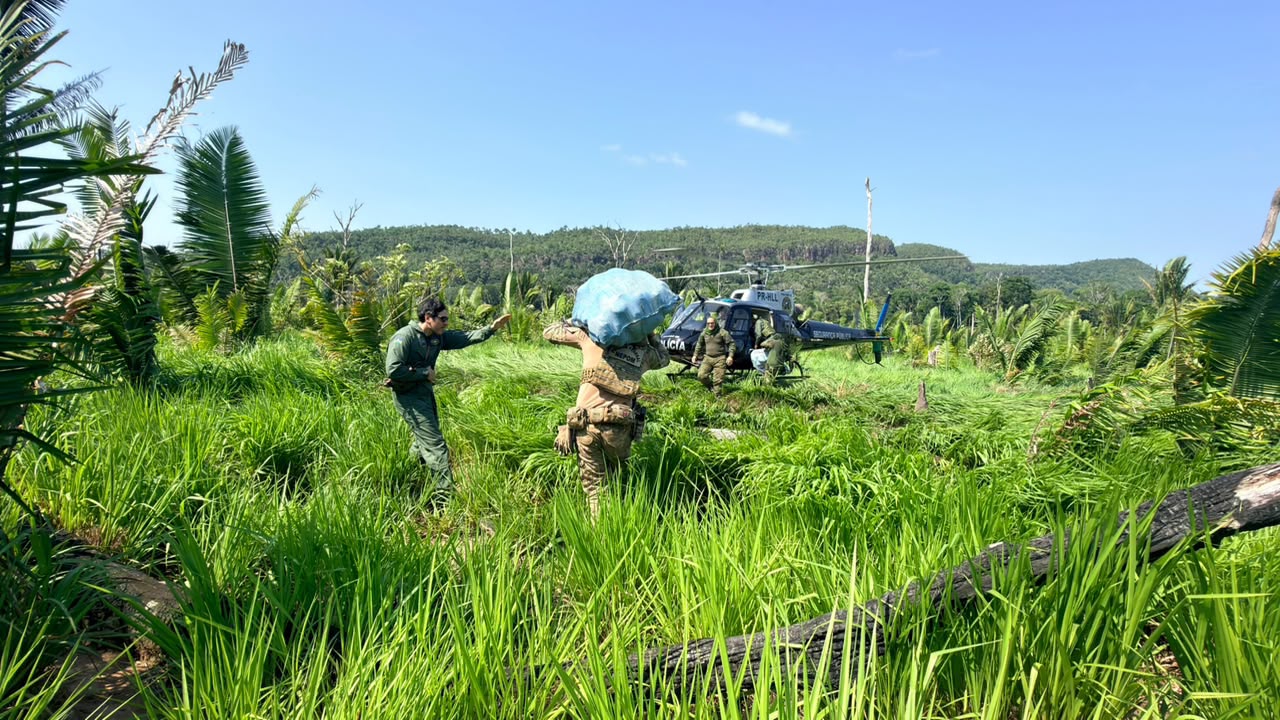
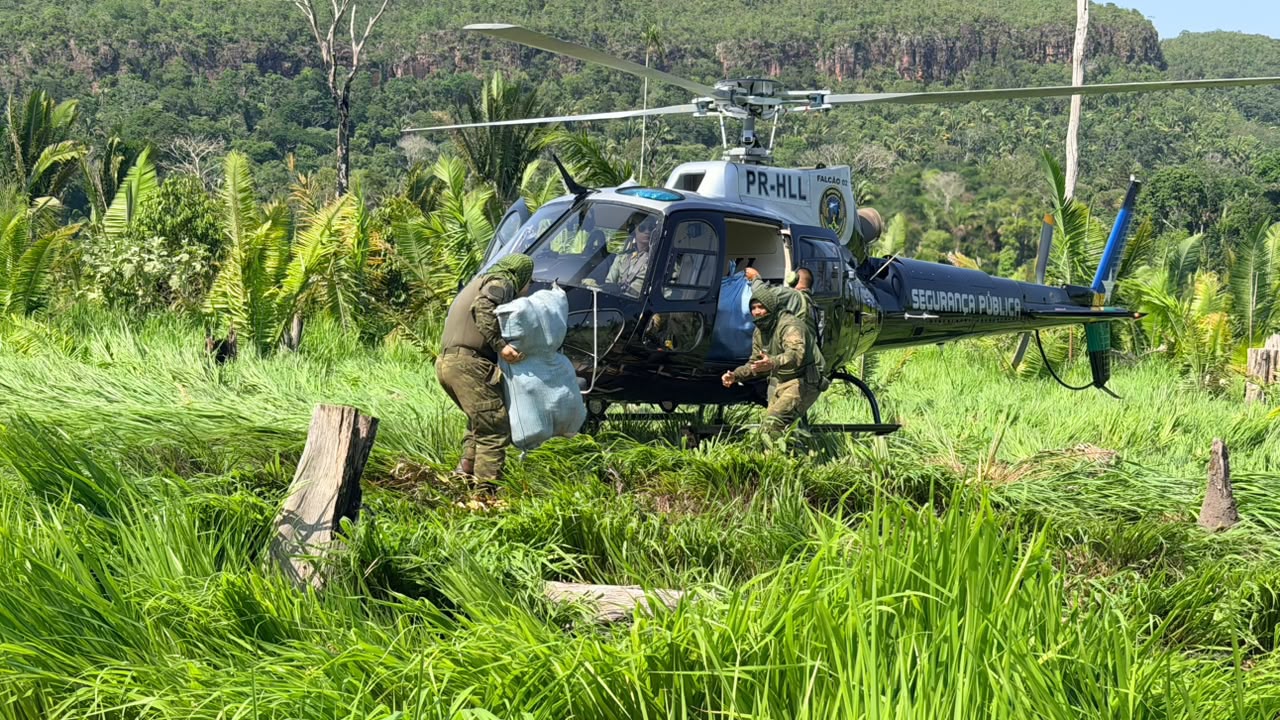
VEJA COMO FOI: Ação integrada resultou na apreensão de 1,2 tonelada de drogas em terra indígena
-
BONS PARCEIROS: Pesquisa mostra imagem positiva do Brasil na China e expectativa de cooperação
-
URGENTE: Criminoso é baleado em confronto com a PM na zona rural
-
LITERATURA: Adriana Klipel relata preconceito e superação em livro “Despertar”
-
URGENTE: Gari do caminhão de lixo sofre grave acidente de trabalho na capital
-
ENDEREÇO: CEP chega a 74 favelas e comunidades de Rondônia e beneficiando 83 mil pessoas
-
Publicação Legal: RAIA DROGASIL S.A.
-
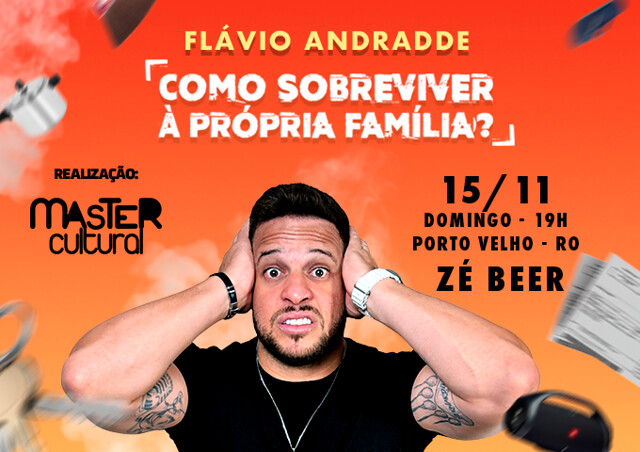
STAND-UP: CONCORRA A INGRESSOS: Flávio Andradde, Como Sobreviver a Própria Família
-
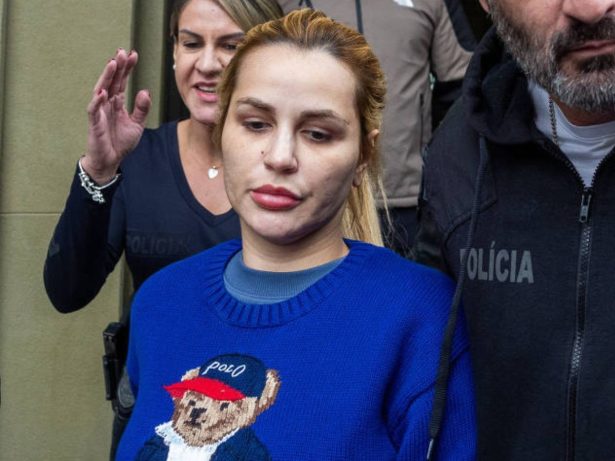
DIFICULTAR COMUNICAÇÃO: Promotores avaliam transferência de Deolane para presídio federal de Porto Velho

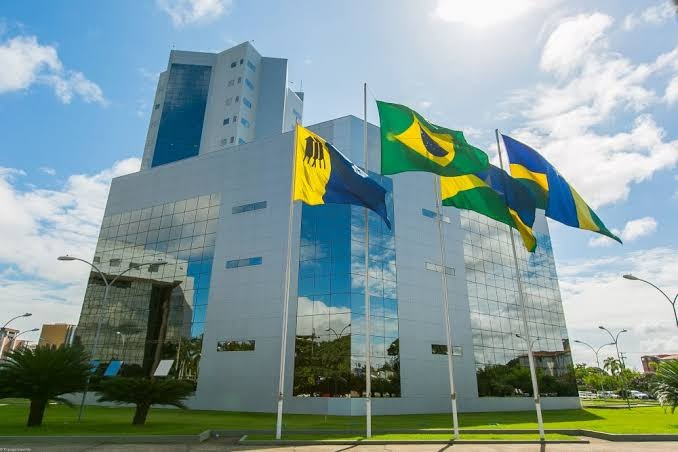
Ministério Público de Contas emite parecer sobre concessão de isenção de ICMS para as usinas do rio Madeira
Também afronta à Lei de Responsabilidade Fiscal, considerando que não foram atendidas as exigências do art. 14 do normativo em relação à renúncia de receitas
 Siga a gente no Google News

Foto: Divulgação
Receba todas as notícias gratuitamente no WhatsApp do Rondoniaovivo.com.


Ressalte-se que o argumento de que a Lei Estadual nº 2.538/2011 configura, de fato, ato administrativo, foi utilizado, pelo Ministério Público Estadual, com base em decisões do STF e do STJ, para postular, em sede de Ação Civil Pública, a anulação da lei, tese acatada pelo Judiciário Estadual, que suspendeu a isenção, por meio da concessão de tutela antecipada.
Acesse sua conta do Rondoniaovivo.com e faça seu comentário
MAIS NOTÍCIAS

Por Editoria
CLASSIFICADOS veja mais
EMPREGOS
-

Atendente Comercial
-

Auxiliar Logística
-

Recepcionista
-
Ajudante
-
Agente Vendas
-
Professor(a) Inglês
PUBLICAÇÕES LEGAIS
-
Publicação Legal
-
Publicação Legal
-
Publicação Legal
-
Publicação Legal
-
Publicação Legal
DESTAQUES EMPRESARIAIS
EVENTOS
-

08/08/2026
-
18/07/2026
-
04/07/2026